קרן השתלמות לעצמאים 2026: התקרות, החישוב ומה כדאי לבדוק לפני סוף השנה
סוף אוקטובר הוא זמן טוב לבדוק את מצב העסק לקראת סוף שנת המס. אחד הדברים שכדאי לבחון הוא ההפקדות לקרן השתלמות.
קרן השתלמות מאפשרת לעצמאים לחסוך כסף וליהנות מהטבות מס, אבל יש הבדל בין הסכום שמותר לנכות מההכנסה החייבת לבין הסכום שהרווחים עליו עשויים להיות פטורים ממס.
במאמר הזה אסביר את התקרות לשנת 2026, את אופן החישוב ואת הדברים שכדאי לבדוק לפני שמפקידים. המידע כללי ואינו מחליף בדיקה של הנתונים האישיים.
שתי הטבות מס שונות
הטבה ראשונה היא ניכוי מההכנסה החייבת במס. המשמעות היא שחלק מההפקדה מקטין את ההכנסה שעליה מחושב מס הכנסה.
הטבה שנייה היא פטור ממס על רווחים שנצברו בקרן בגין הפקדות מוטבות, בכפוף לתנאי החוק.
לכל הטבה תקרה אחרת, ולכן אין סכום אחד שמתאים לכל המטרות.
התקרות לשנת 2026
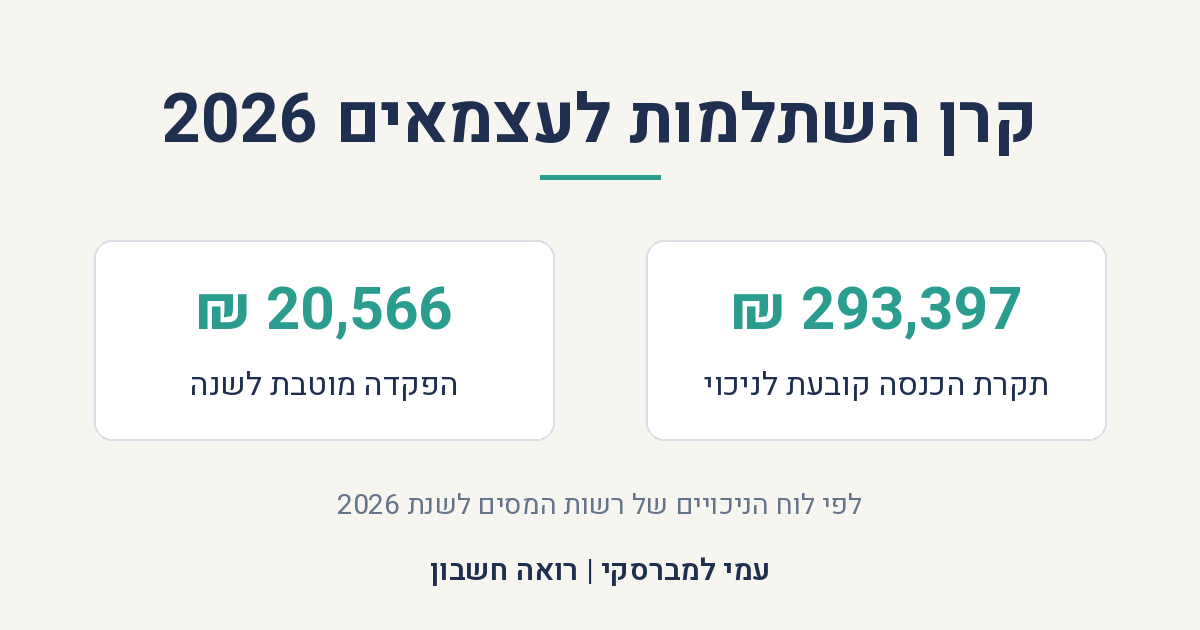
לפי לוח הניכויים של רשות המסים לשנת 2026:
| נושא | סכום לשנת 2026 |
|---|---|
| תקרת הכנסה קובעת לקרן השתלמות לעצמאים | 293,397 ₪ לשנה |
| תקרת הפקדה מוטבת | 20,566 ₪ לשנה |
לפי סעיף 17(5א) לפקודת מס הכנסה, הניכוי לעצמאי הוא עד 4.5% מההכנסה הקובעת. 4.5% מתוך 293,397 ₪ הם 13,202.865 ₪, כלומר כ-13,203 ₪. זהו סכום הניכוי המרבי האפשרי בתנאים המתאימים, ולא סכום המס שחוסכים בפועל.
כמה מס חוסכים בפועל?
ניכוי מקטין את ההכנסה החייבת במס, ולא את המס עצמו בסכום זהה.
לדוגמה, אם הותר ניכוי של 8,100 ₪ וכל הסכום מפחית הכנסה שחל עליה שיעור מס שולי של 20%, החיסכון במס הכנסה עשוי להיות 1,620 ₪.
החיסכון בפועל תלוי בהכנסה הכוללת, במדרגות המס, בניכויים נוספים ובחבות המס של העצמאי.
דוגמה לחישוב
נניח שעצמאית מעריכה שהכנסתה החייבת מעסק בשנת 2026, לפני הניכוי לקרן השתלמות, תהיה 180,000 ₪.
בהנחה שאין לה הכנסה כשכירה שמעסיקה מפריש בגינה לקרן השתלמות, ושמתקיימים יתר התנאים, הניכוי המרבי יהיה 4.5% כפול 180,000 ₪, כלומר 8,100 ₪.
אם תפקיד 15,000 ₪, הניכוי המרבי עדיין יהיה 8,100 ₪. יתרת ההפקדה לא מקנה ניכוי נוסף, אבל עשויה להיכלל בהפקדה המוטבת לעניין הפטור על הרווחים בעת משיכה כדין.
הדוגמה להמחשה בלבד.
מה קורה לעצמאי שהוא גם שכיר?
מי שעובד כשכיר וגם מנהל עסק צריך לבדוק אם המעסיק מפריש עבורו לקרן השתלמות.
כאשר יש הפרשות מעסיק, תקרת ההכנסה לצורך הניכוי כעצמאי עשויה להצטמצם. ככלל, לצורך קביעת בסיס הניכוי נבחן הנמוך מבין ההכנסה החייבת מעסק או ממשלח יד לבין תקרת ההכנסה הקובעת לעצמאי בניכוי המשכורת הקובעת שבגינה בוצעו הפרשות המעסיק, בהתאם לתקרות החוק.
לכן לא כדאי לחשב את הטבת המס כעצמאי בלי להביא בחשבון את נתוני השכר וההפרשות.
מתי הרווחים בקרן פטורים ממס?
הפטור על הרווחים שנצברו בגין הפקדות מוטבות כפוף לתנאי המשיכה הקבועים בחוק.
ככלל, משיכה לאחר שש שנים ממועד התשלום הראשון לחשבון עשויה ליהנות מהפטור. במקרים המותרים בחוק, ובהם הגעה לגיל פרישה או משיכה לצורך השתלמות, אפשר ליהנות מהפטור גם לאחר שלוש שנים, בכפוף לתנאים.
הפקדות שעולות על תקרת ההפקדה המוטבת לא מקנות את אותו פטור על הרווחים שנצברו בגינן. לפני משיכה מוקדמת כדאי לבדוק את השלכות המס מול החברה המנהלת ואיש מקצוע.
מדרגות המס לשנת 2026
במרץ 2026 אושר שינוי במדרגות מס ההכנסה, בתחולה מ-1 בינואר 2026.
לפי עדכון רשות המסים על מדרגות המס לשנת 2026, מדרגת המס של 20% חלה על חלק ההכנסה השנתית שבין 120,721 ₪ ל-228,000 ₪, ומדרגת 31% חלה על החלק שבין 228,001 ₪ ל-301,200 ₪.
הדבר רלוונטי לחישוב שווי הניכוי מקרן ההשתלמות, כי החיסכון תלוי בשיעורי המס שחלים על ההכנסה.
מה כדאי לבדוק לפני 31 בדצמבר?
- להעריך את ההכנסה החייבת מעסק או ממשלח יד בשנת 2026.
- לבדוק כמה כסף כבר הופקד השנה לקרן ההשתלמות במעמד עצמאי.
- לבדוק אם יש גם הפרשות לקרן השתלמות במסגרת עבודה כשכיר.
- לחשב את הסכום שעשוי להיות מותר בניכוי ואת יתרת תקרת ההפקדה המוטבת.
- לוודא מול החברה המנהלת את המועד האחרון להעברה ולקליטת הפקדות לשנת 2026.
- לבחון את ההפקדה מול צורכי התזרים וההתחייבויות של העסק.
- לשמור את אישורי ההפקדות לצורך הדיווח השנתי למס הכנסה.
שאלות נפוצות
האם עוסק פטור יכול להפקיד לקרן השתלמות? כן. מעמד עוסק פטור או עוסק מורשה במע"מ לא קובע כשלעצמו את הזכאות. הניכוי לצורכי מס הכנסה נבחן לפי ההכנסה החייבת מעסק או ממשלח יד וליתר התנאים.
האם חייבים להפקיד בכל חודש? לא. אפשר להפקיד במהלך השנה או בהפקדה חד-פעמית. לצורך שנת המס צריך לוודא שההפקדה שולמה ונקלטה באופן שמאפשר לשייך אותה לאותה שנה.
האם כל הפקדה מקטינה את מס ההכנסה? לא. הניכוי מוגבל לפי שיעור מההכנסה הקובעת ולפי התקרה שנקבעה בחוק, וערכו בפועל תלוי בחבות המס.
אפשר להפקיד יותר מ-20,566 ₪? אפשר להפקיד מעבר לתקרה, בכפוף לכללי הקרן, אבל הרווחים על ההפקדה העודפת לא נהנים מהפטור שנקבע להפקדה מוטבת.
עצמאי בלי רווח שחייב במס מקבל את אותה הטבה? לא בהכרח. בלי הכנסה חייבת מתאימה מעסק או ממשלח יד, אי אפשר להניח שיהיה ניכוי שיקטין את מס ההכנסה באותה שנה.
לסיכום
בשנת 2026 תקרת ההכנסה הקובעת לקרן השתלמות לעצמאים היא 293,397 ₪, ותקרת ההפקדה המוטבת היא 20,566 ₪. הניכוי המרבי האפשרי הוא כ-13,203 ₪, אבל הסכום המותר בפועל תלוי בהכנסה ובנסיבות האישיות.
אני עמי למברסקי, רואה חשבון. אני מלווה עצמאים, עוסקים פטורים ועוסקים מורשים בכל הארץ, בשירות דיגיטלי ואישי. אם אתם רוצים לבדוק את הנתונים שלכם לקראת סוף השנה, אפשר להתקשר אליי: 051-5154468.
מקורות
- רשות המסים – לוח ניכויים לשנת 2026
- רשות המסים – חוברות לוח הניכויים
- פקודת מס הכנסה – סעיפים 17(5א) ו-9(16ב)
- רשות המסים – עדכון מדרגות מס הכנסה לשנת 2026
המידע נבדק ב-25 באוקטובר 2026.
המידע במאמר כללי, מתייחס לשנת המס 2026 ואינו מהווה ייעוץ מס או ייעוץ השקעות אישי.